

.jpg)
.jpg)
Денис Абрамов, TruckMotors: «Падение рынка грузовиков в 2026 году — это разворот отрасли, а не ее кризис»
В 2026 году компания TruckMotors — один из крупнейших оптовых дистрибьюторов грузовых запчастей в России — отмечает 25-летие. О том, через какие масштабные кризисы прошла компания за четверть века, с какими вызовами сталкивается рынок грузовиков и запчастей для них сегодня и как влияет на отрасль наблюдаемое затяжное падение продаж новых коммерческих автомобилей, «Движку» рассказал основатель и генеральный директор TruckMotors Денис Абрамов.
— Денис, как ваша компания оценивает текущее положение дел на российском рынке грузовиков и как нынешний кризис влияет на отрасль?
— С 2001 года компания TruckMotors прошла путь от небольшого регионального игрока до одного из трех крупнейших оптовых дистрибьюторов грузовых запчастей в России. За это время мы пережили четыре крупных кризиса: 2008, 2014, 2020 и 2022 годов. Из каждого мы выходили с более широкой инфраструктурой и бóльшим числом партнеров. Именно поэтому, глядя сейчас на статистику падения продаж грузовиков в первом полугодии 2026 года, я не вижу кризиса — я вижу разворот, к которому отрасль шла с 2022 года. И этот разворот определит расстановку сил на рынке до 2030-го.
Что говорят цифры за первое полугодие? По данным агентства «Автостат», продажи новых тяжелых грузовиков в России в январе — июне 2026 года снизились на 17,3% по отношению к тому же периоду прошлого года. Сегмент LCV просел еще глубже: минус 19,4%. Производство грузовых автомобилей по итогам пяти месяцев, по оценке Росстата, снизилось примерно на 19%, а в первом квартале падение доходило до 30%. Индекс грузовиков подошел к границе между расширением и сжатием рынка. В медиа это подается как обвал.
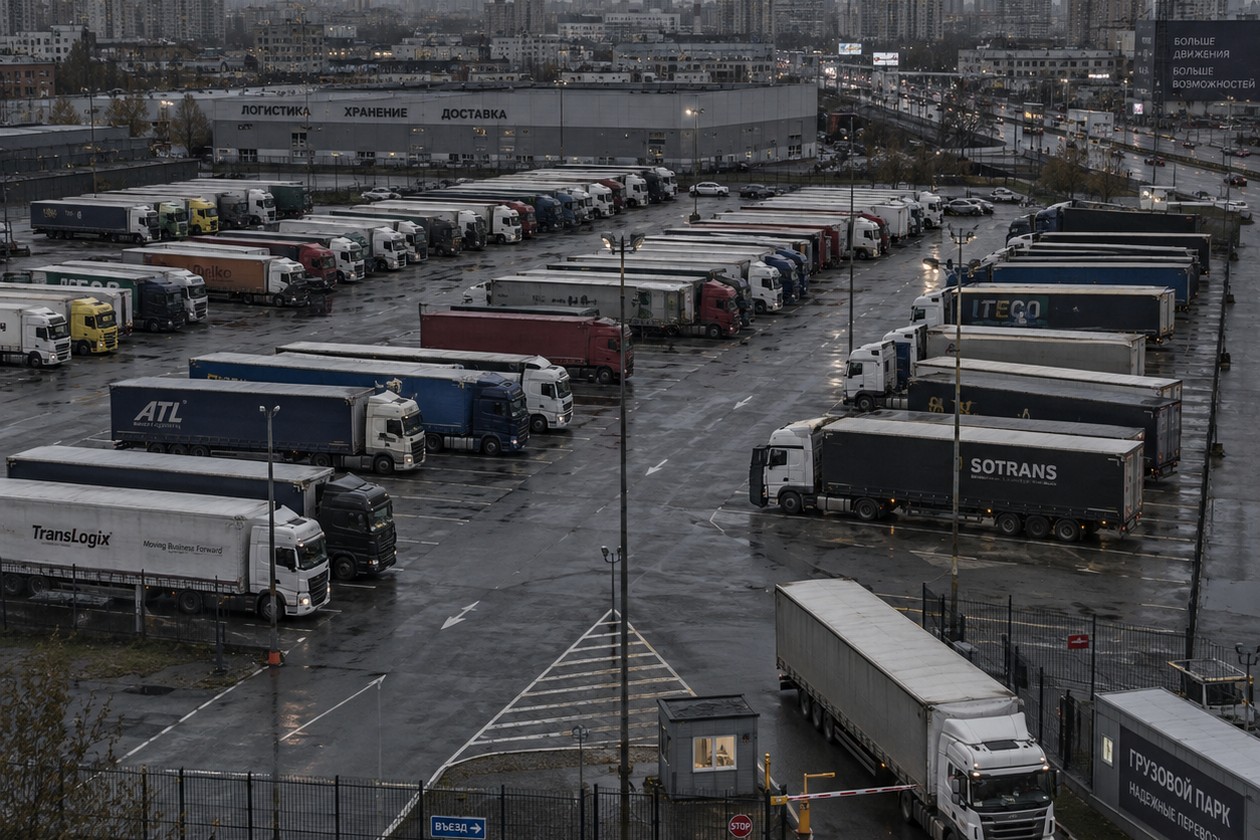
Однако одновременно с этим — и это принципиальный момент — объем российского рынка запчастей для послепродажного обслуживания грузовиков в 2025 году эксперты «Автостата» оценили в 8,9 млрд долларов. Индекс ставок FTL на бирже ATI.SU в начале 2026 года обновил исторический максимум и с тех пор держится около этих значений. Тарифы перевозчиков в июле 2026 года выросли примерно на 22% год к году. Цены на автомобильное топливо по данным Росстата с начала года прибавили около 11% — и по дизелю, и по бензину. Средние закупочные цены на моторные и трансмиссионные масла для грузовой техники за последние 12 месяцев выросли, по разным оценкам, на 30–40%.
То есть продажи новой техники падают на 20–30%, а рынок ее эксплуатации и обслуживания одновременно с этим растет. Это не противоречие — это структурный сдвиг, и он определит следующее десятилетие для нашей отрасли.
— В таком случае на какие еще индикаторы стоит обращать внимание, чтобы понять, кризис сегодня в индустрии или, как вы говорите, структурный сдвиг?
— Обращать внимание стоит на объем и структуру парка грузовых автомобилей в России: эти цифры важнее продаж. Совокупный парк грузовых автомобилей в РФ сегодня, по разным оценкам, составляет от 2,6 до 3,7 млн машин. Основа этого парка — модели европейской «Большой семерки» (Volvo, Man, Scania, Mercedes-Benz, DAF, Renault, Iveco) и китайские марки (Shacman, Sitrak, FAW, Howo, Foton, Dongfeng, JAC). По оценке агентства «Автостат-Инфо», доля китайских грузовиков в российском парке уже превысила 200 тыс. единиц и продолжает быстро расти. Плюс парк LCV, спецтехника, автобусы, еще несколько сотен тысяч машин, каждая из которых требует регулярного обслуживания.
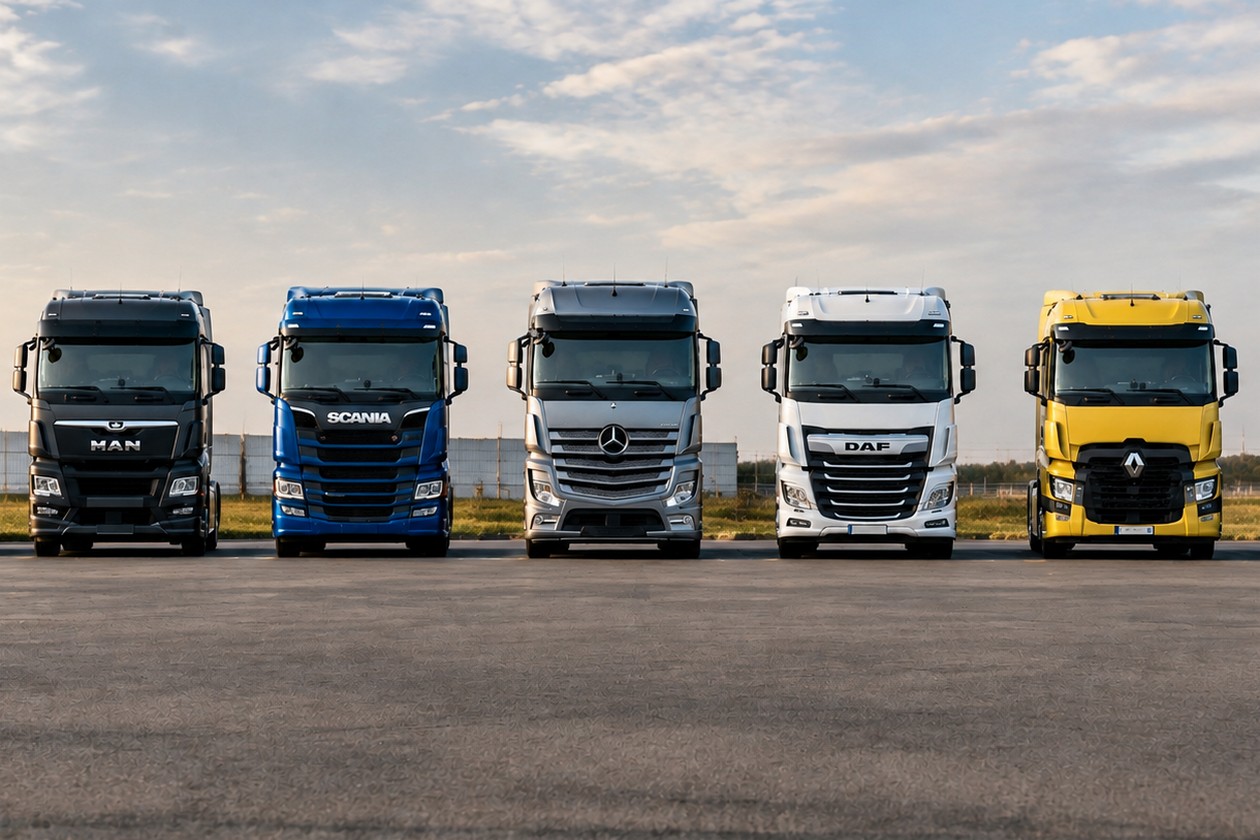
Ключевая цифра для понимания рынка на ближайшие пять лет — возраст парка. По оценкам отраслевых аналитиков, более 40% российского грузового автопарка старше 10 лет. Средний возраст парка — 13–14 лет. Это не парк «на выброс»: перевозчик, который держит бизнес на амортизированной технике, вкладывается не в новую машину, а в продолжение ее жизни. Расходники, ходовая, тормозная система, электрика, кузовные детали — именно на этих группах строится сегодня рынок оптовой дистрибуции запчастей.
Ключевая ставка на уровне 14–15%, дорогой лизинг и высокая цена импортной техники сделали новую машину недоступной для большинства средних игроков. В этих условиях перевозчик закономерно переходит от модели «покупать новое каждые три года» к модели «отремонтировать имеющееся еще на три года». За четверть века на этом рынке я видел такой переход трижды — и каждый раз он давал долгий рост оптовой дистрибуции запчастей.
— Что разворот, о котором вы говорили, меняет для оптовой дистрибуции?
— Когда рынок жил от новых поставок, преимущество было у дилера OEM: марка, оригинал, гарантия. Когда рынок начинает жить от парка, преимущество переходит к тому, кто умеет обеспечивать широкий ассортимент неоригинала со стабильной логистикой в тысячи точек. Партнеру в регионе нужна не гарантия завода. Ему нужен фильтр в его городе к утру завтрашнего дня. И он готов платить за эту предсказуемость больше, чем за самую низкую цену.
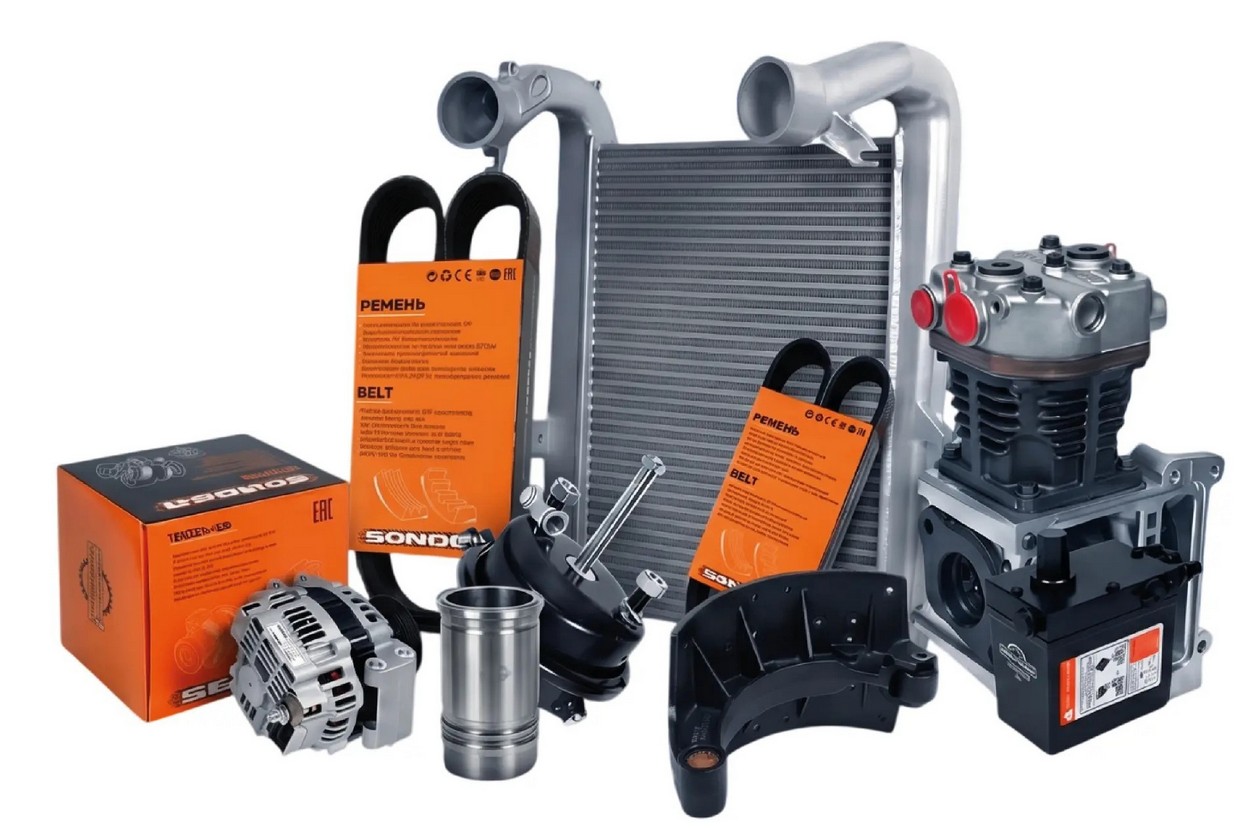
Именно под такой рынок мы и строили TruckMotors все эти годы: 38 филиалов и складов в 60 зонах присутствия, более 850 брендов и свыше 15 млн товарных позиций в каталоге, из которых — наша собственная торговая марка Sonder. Магазины автозапчастей и СТО составляют основу нашей структуры продаж — это дистрибуция для дистрибуции, где партнер в регионе продает конечному клиенту, а мы обеспечиваем ему ассортимент, логистику и экспертизу. Все это — результат работы за четверть века, а не решения последнего сезона. И именно эта инфраструктура сейчас становится главным активом.
— Какие факторы, по вашему мнению, определят развитие рынка в дальнейшем?
— Я вижу три сдвига, которые будут влиять на рынок в ближайшие три — пять лет. Первый — это старение парка, которое перестает быть риском и становится основой планирования. Партнер, у которого 60–70% выручки идет от машин старше десяти лет, — это не «пенсионер рынка», это его новая опора!
Второй сдвиг — это структура канала. За розницей растет цифровой канал: маркетплейс market.tmtr.ru прибавляет двузначные проценты год к году. По моей оценке, к 2028–2030 годам универсальные маркетплейсы заберут до 40% простых артикулов (расходники, фильтры, масла, ремни). Сложная номенклатура — электроника, блоки управления, узлы трансмиссии — уйдет в специализированные каналы дистрибуции с технической экспертизой. Дистрибьютор, который не строит и то и другое одновременно, проиграет.
Третий сдвиг — Китай. Доля китайских компонентов в заказах на сервис быстро растет и, по разным оценкам, приближается к четверти всех заказов. При этом рынок оригинальных китайских запчастей в России пока узкий. Ни один поставщик сегодня не закрывает потребность партнера больше чем на 10%. Для сравнения: по европейским грузовикам федеральная дистрибуция закрывает до 50%. Это значит, что следующие три — пять лет — окно для тех, кто выстроит по-настоящему широкий китайский портфель с локальной сертификацией и предсказуемым качеством аналогов.